


退職1年目の健康保険に関しては、悩まれることが多いかと思います。
サラリーマン時代には、自動的に健康保険組合に入られているかと思います。
ただ、一旦退職という段階となると、社会保険系に関しては、全て自分で決めてください、という流れになります。
その時に、どのような選択がベストチョイスなのか!ということに関して、私の経験を通して記載したいと思います。
結論的には、1年目は任意継続に入る、2年目は収入の状況次第、というところかと思います。
1.退職時私がおかれていた状況
2.健康保険に関する選択肢と私が選んだ健康保険
3.2年目である25年に向けた作戦
1.退職時私がおかれていた状況
24年春の退職時、23年の手術からの病気継続で、入院をすることが想定されていましたし、12月現在まで合計4回の入院を実際に行いました。
そのため、4回の入院に関しては、高額療養費制度を利用しました。
病気に関しては、別に記載します。
24年4回分の入院費用:大体、8万円α*3回+4.4万円(多数回該当)
→ここを25年はどのように考えるか。
2.健康保険に関する選択肢と私が選んだ健康保険
僕の場合は、任意継続を利用しました。4.6万円/月 という保険料です。
家族の扶養に入る、という選択肢はなかったので。
ポイントは、①と②の合計から算出しました。
①前年度の収入依存となる国民健康保険と任意継続の保険料比較
②高額療養費制度を利用予定だったので、実質の高額療養費の上乗せ分
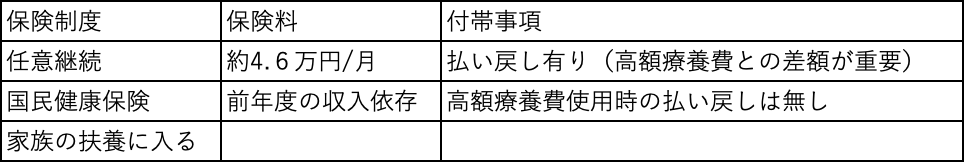
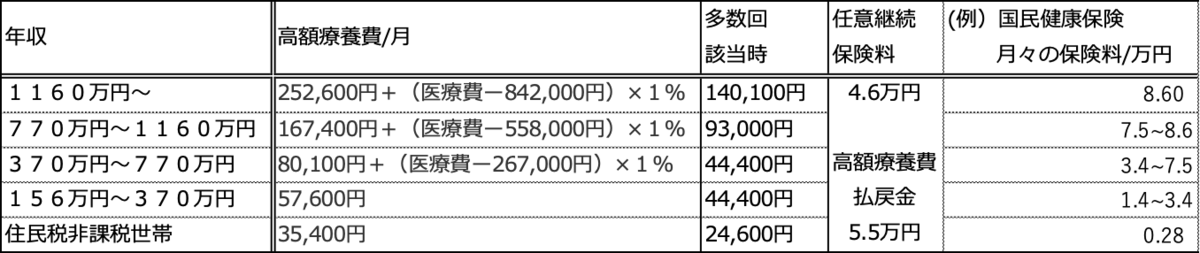
*国民健康保険料は前年度の収入を元に計算されます。
3.2年目である25年に向けた作戦・・・国民健康保険の可能性大
24年度の収入見込み0円なため、国民健康保険になる可能性が高いです。
掛け金:月々0.3万円 or 1.4万円(やや働いた場合)
手術費用:3.5万円*3回+2.5万円
病気で退職された方は、このパターンを参考にどうぞ、と思います。
